
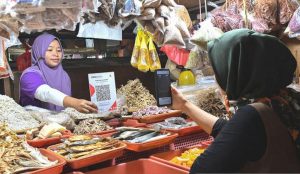
Jakarta, 30 September 2026 — Coba ingat-ingat kapan terakhir kali kamu pergi beli sesuatu tanpa membawa uang cash. Ke minimarket? Scan. Ngopi? Scan. Jajan di kedai pinggir jalan? Scan. Beli makanan di bazar? “Bisa QRIS, Kak?”
Kalimat terakhir mungkin sekarang sudah terasa biasa. Tinggal buka aplikasi pembayaran, arahkan kamera ke kode QR, masukkan nominal, klik bayar, selesai. Sat-set. Nggak perlu cari uang pas. Nggak perlu menunggu kembalian.
Tapi ternyata, di balik kebiasaan sederhana itu, ada perubahan yang jauh lebih besar. QRIS perlahan bukan cuma mengubah cara kita membayar, tetapi juga ikut mengubah cara UMKM berjualan dan masuk ke ekosistem ekonomi digital.
6,11 Miliar Transaksi Digital. Segitu Banyaknya?
Data terbaru Bank Indonesia menunjukkan bahwa volume transaksi pembayaran digital di Indonesia mencapai 6,11 miliar transaksi pada Agustus 2026. Angka tersebut tumbuh 40,36% dibandingkan Agustus 2025.
Kalau diterjemahkan secara sederhana: makin banyak orang yang merasa pembayaran digital itu bukan lagi sesuatu yang “wah”, tapi sudah menjadi bagian dari aktivitas sehari-hari. Dan salah satu pemain yang pertumbuhannya paling mencolok adalah QRIS.
QRIS Tumbuh 67,22%. Kenapa Bisa Secepat Itu?
Pada Agustus 2026, volume transaksi QRIS tumbuh 67,22% secara tahunan (yoy). Sebagai pembanding, transaksi melalui mobile banking tumbuh 47,08%, sementara internet banking tumbuh 15,12%.
Jadi kalau selama ini kamu merasa, “Kok sekarang QRIS ada di mana-mana, ya?” Jawabannya memang ada datanya.
Tapi ada satu hal penting. Pertumbuhan 67,22% bukan berarti 67,22% seluruh transaksi masyarakat dilakukan menggunakan QRIS. Angka tersebut adalah pertumbuhan volume transaksi QRIS dibandingkan tahun sebelumnya.
Yang Menarik: UMKM Ada di Tengah-Tengahnya
QRIS bukan cuma cerita tentang bank besar, pusat perbelanjaan, atau perusahaan teknologi. UMKM justru punya porsi yang sangat besar.
Hingga Juni 2026, QRIS telah digunakan oleh 65,77 juta pengguna dan diterima oleh 44,86 juta merchant. Yang bikin menarik? 96,68% merchant tersebut merupakan UMKM.
Bahkan sepanjang Semester I 2026, QRIS mencatat 12,55 miliar transaksi dengan nilai sekitar Rp1,12 kuadriliun, atau tumbuh 93,92% secara tahunan.
Gokil? Iya. Tapi yang lebih menarik adalah apa yang terjadi setelah transaksi itu selesai.
Satu Kali Scan, Tapi Datanya Bisa Jadi Cerita
Bayangkan ada penjual makanan bernama “Bu Rina”. Setiap hari ada pembeli yang bayar cash, ada juga yang bayar QRIS. Dulu, ketika tutup toko, Bu Rina mungkin cukup menghitung uang di laci: “Hari ini dapat berapa, ya?”
Sekarang, transaksi digital bisa menjadi bagian dari pencatatan yang lebih rapi. Misalnya: hari Senin penjualan ramai, hari Selasa lebih sepi, menu ayam geprek paling sering dibeli, jam makan siang paling ramai, dan akhir pekan transaksi meningkat.
Kalau data tersebut dicatat dan dibaca dengan benar, Bu Rina bukan cuma tahu “hari ini laku berapa”. Tapi bisa mulai menjawab: “Kenapa hari ini laku?”
“QRIS bukan hanya tentang cara membayar. Bagi UMKM, QRIS dapat menjadi salah satu pintu masuk menuju cara mengelola bisnis yang lebih digital.”
Tentu saja, QRIS sendiri bukan pengganti pembukuan. Pelaku usaha tetap membutuhkan pencatatan keuangan yang baik agar data transaksi dapat benar-benar digunakan untuk mengambil keputusan usaha.
Punya QRIS ≠ Bisnis Langsung Digital
Ini juga penting. Punya QRIS bukan berarti sebuah usaha otomatis sudah “digital banget”. Kalau setelah menerima pembayaran QRIS uangnya tetap dicampur dengan uang pribadi, stok tidak dicatat, omzet tidak pernah dihitung, dan laporan keuangan tidak ada… ya, QRIS-nya digital. Bisnisnya belum tentu.
1. Catat transaksi: Jangan cuma tahu saldo bertambah. Tahu juga berapa omzet harian dan bulanan.
2. Pisahkan uang usaha dan pribadi: Ini klasik, tapi penting banget.
3. Cek produk yang paling laku: Jangan sampai stok produk yang nggak laku malah memenuhi tempat jualan.
4. Lihat jam ramai: Data transaksi bisa membantu menentukan kapan harus menambah stok atau tenaga.
5. Gunakan data untuk promosi: Misalnya produk tertentu laris pada akhir pekan. Bisa dibuat promo khusus Jumat–Minggu.
6. Mulai rapikan pembukuan: Karena ketika bisnis ingin berkembang dan membutuhkan pembiayaan, rekam jejak usaha yang rapi akan menjadi semakin penting.
Ada Kabar Menarik Mulai Besok
Mulai 1 Oktober 2026, kebijakan MDR QRIS 0% untuk transaksi sampai dengan Rp100.000 diperluas sesuai kebijakan Bank Indonesia.
Ini penting karena MDR atau Merchant Discount Rate berkaitan dengan biaya yang dikenakan kepada merchant dalam transaksi QRIS. Bagi pelaku usaha mikro yang banyak melakukan transaksi dengan nominal kecil, perubahan kebijakan ini menjadi salah satu perkembangan yang patut diperhatikan.
Jadi, besok bukan cuma ganti tanggal di kalender. Ada perubahan kebijakan QRIS yang juga relevan buat UMKM.
QRIS Nggak Berhenti di Indonesia
Kalau kamu mengira QRIS hanya soal bayar makanan di warung sebelah, ternyata ceritanya sudah lebih jauh. Bank Indonesia terus mengembangkan QRIS Antarnegara.
Hingga Juli 2026, QRIS telah menjangkau 45,46 juta merchant, dan 96,69% di antaranya merupakan UMKM. QRIS Antarnegara telah digunakan dalam konektivitas pembayaran dengan sejumlah negara mitra seperti Malaysia, Thailand, Singapura, Jepang, Korea Selatan, dan Tiongkok.
Bayangkan wisatawan asing datang ke Indonesia. Mereka makan di restoran lokal, beli oleh-oleh, jajan di UMKM, beli kerajinan. Kalau sistem pembayaran makin mudah terhubung, UMKM lokal punya kesempatan lebih besar untuk melayani konsumen dari luar negeri.
Satu QR code di meja kasir ternyata bisa punya cerita sampai lintas negara.
Dari “Bisa QRIS?” ke “Bisnis Saya Sudah Digital Belum?”
Mungkin ini bagian yang paling menarik. Beberapa tahun lalu, kita terbiasa bertanya: “Ada uang kecil?” Kemudian berubah menjadi: “Bisa transfer?” Sekarang: “Bisa QRIS?”
Dan kemungkinan besar, perubahan berikutnya bukan lagi soal bagaimana cara membayar. Tetapi: “Setelah semua transaksi tercatat secara digital, apa yang bisa saya lakukan dengan data itu?”
Karena di situlah nilai sebenarnya mulai muncul. Transaksi menghasilkan data. Data menghasilkan informasi. Informasi membantu pemilik usaha mengambil keputusan. Dan keputusan yang lebih baik bisa membantu bisnis berkembang.
“QRIS mungkin terlihat hanya seperti kotak hitam-putih kecil yang ditempel di meja kasir. Tapi di balik satu kali scan, ada perubahan besar dalam cara masyarakat bertransaksi dan bagaimana UMKM membangun bisnisnya.”
Dari cashless menuju data-driven.
Dan mungkin, pertanyaan terbesar untuk pelaku UMKM hari ini bukan lagi: “Sudah punya QRIS?” Tetapi: “Sudah siap belum menjadikan transaksi digital sebagai bahan bakar untuk bikin bisnis makin naik level?”
Angka yang Perlu Kamu Tahu
Indikator Data
Transaksi pembayaran digital, Agustus 2026 6,11 miliar transaksi
Pertumbuhan transaksi digital 40,36% yoy
Pertumbuhan transaksi QRIS 67,22% yoy
Pertumbuhan mobile banking 47,08% yoy
Pertumbuhan internet banking 15,12% yoy
Pengguna QRIS hingga Juni 2026 65,77 juta
Merchant QRIS hingga Juni 2026 44,86 juta
Porsi merchant QRIS yang merupakan UMKM 96,68%
Transaksi QRIS Semester I 2026 12,55 miliar
Nilai transaksi QRIS Semester I 2026 ±Rp1,12 kuadriliun
Pertumbuhan transaksi QRIS Semester I 93,92% yoy
Transaksi BI-FAST Agustus 2026 549 juta
Nilai transaksi BI-FAST Rp1.346 triliun
Sumber
Bank Indonesia – Tinjauan Kebijakan Moneter September 2026
Bank Indonesia – Perkembangan transaksi pembayaran digital Agustus 2026
Kementerian Koordinator Bidang Perekonomian – Transformasi Ekonomi Digital
Bank Indonesia – Kebijakan MDR QRIS dan QRIS Antarnegara
ANTARA – Perkembangan volume transaksi pembayaran digital
Meta description: QRIS bukan sekadar alat bayar. Transaksi digital Indonesia terus melonjak, UMKM mendominasi merchant QRIS, dan kebijakan baru semakin memperkuat ekosistem pembayaran digital.